Investire
Investire in Svizzera: ETF ampi, domicilio e costi
Un portafoglio a basso costo dalla Svizzera: perché fondi indicizzati ampi, come il domicilio incide sull’imposta alla fonte e cosa fanno i costi in 30 anni.
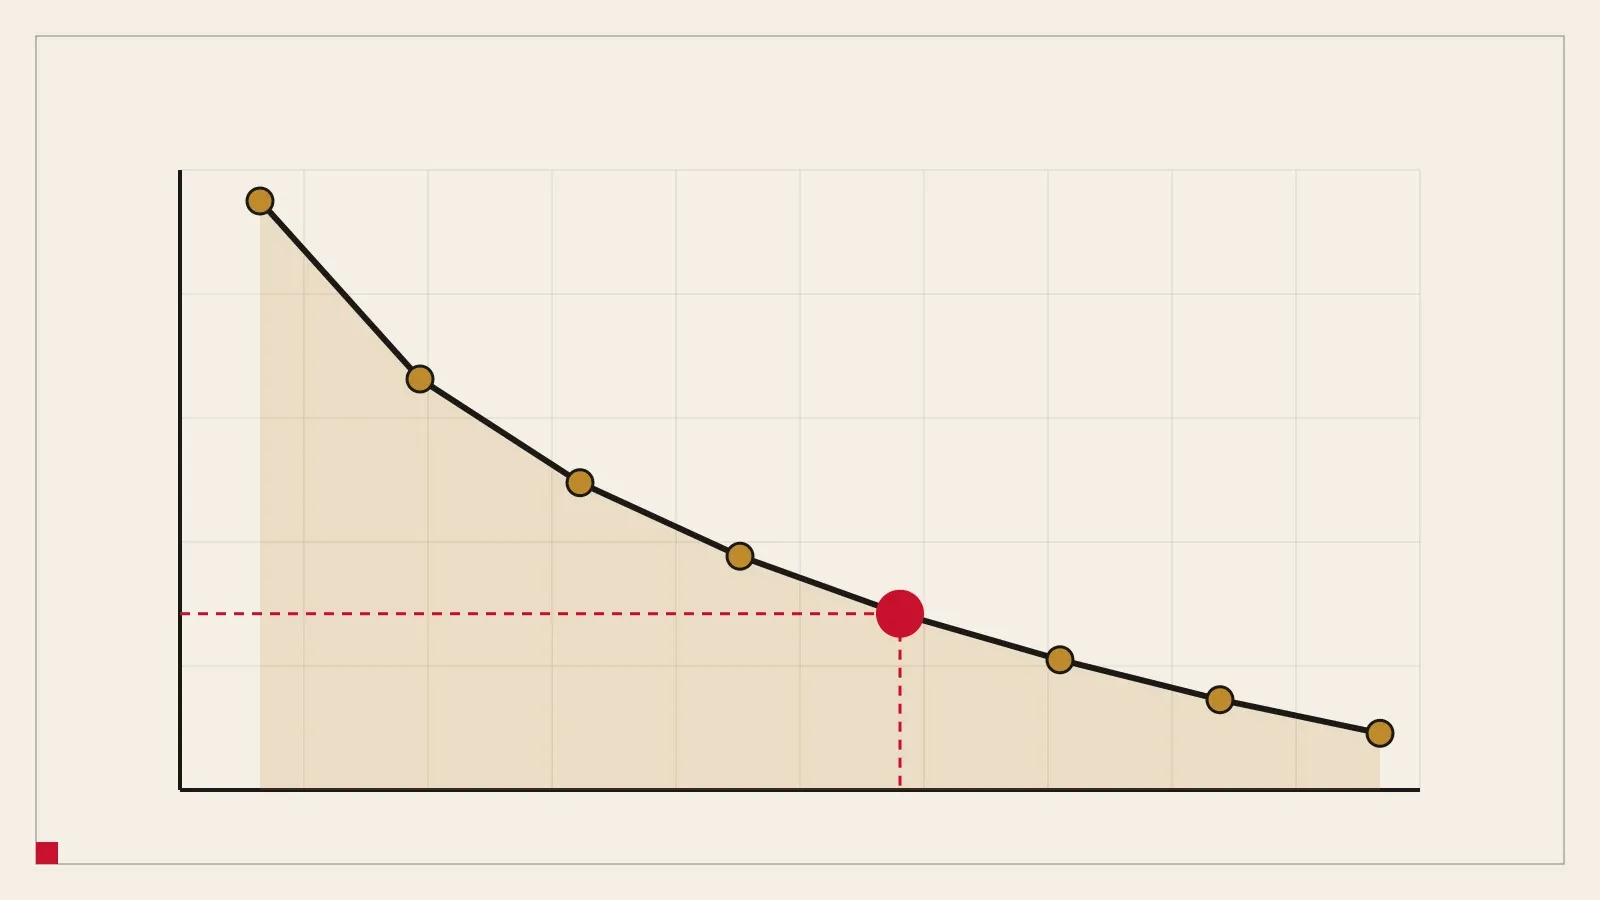
Piccole somme diventano grandi quando i rendimenti producono altri rendimenti. Anche i costi si compongono, nella direzione opposta.
Dopo 30 anni i tuoi CHF 190’000 potrebbero diventare CHF 555’219. I costi ne prendono circa CHF 32’969 lungo la strada.
Importi non corretti per l’inflazione. Con l’1 % di inflazione un franco tra 30 anni compra circa un quarto in meno.
| Anno | Versato | Valore |
|---|---|---|
| 0 | CHF 10’000 | CHF 10’000 |
| 5 | CHF 40’000 | CHF 48’273 |
| 10 | CHF 70’000 | CHF 99’733 |
| 15 | CHF 100’000 | CHF 168’924 |
| 20 | CHF 130’000 | CHF 261’954 |
| 25 | CHF 160’000 | CHF 387’037 |
| 30 | CHF 190’000 | CHF 555’219 |
Stime per pianificare, non consulenza. Uso a tuo rischio. Leggi l’avvertenza completa
Importo finale = iniziale × (1 + r)^n + risparmio mensile × ((1 + r)^n − 1) ÷ r, con r il rendimento mensile dopo i costi e n il numero di mesi.
«Perso in costi» confronta il risultato con lo stesso rendimento senza costi. Approfondisci sui costi in investire in Svizzera: ETF e costi.
Per confronto
Rendimenti reali degli indici, prima dell’inflazione e dei costi. Il nostro valore predefinito per le azioni è 8.0% all’anno; gli ultimi vent’anni sono stati migliori, e hanno incluso un calo del 67 % in franchi.
| Indice | Periodo | Valuta | All’anno |
|---|---|---|---|
| S&P 500con dividendi | 2006–2025 | USD | 10.9% |
| MSCI Worldsenza dividendi (aggiungi circa il 2 %) | Oct 2016–Sep 2026 | CHF | 9.4% |
| Swiss equitiescon dividendi | 2009–2025 | CHF | 8.5% |
I rendimenti passati non predicono quelli futuri. Fonti: chartrow.com, msci.com, pictet.com. Prova questi rendimenti nel calcolatore →
Nessuno conosce il futuro. La sezione sugli ultimi 20 anni mostra quanto hanno reso davvero gli indici; le medie di lungo periodo sono più basse dei decenni migliori.
Costi dell’1 % all’anno si compongono come i rendimenti. In 30 anni possono costare un quinto o più dell’importo finale.
No, questo strumento mostra importi prima dell’inflazione. Usa lo strumento sull’inflazione per vedere cosa comprerebbero.
Investire
Un portafoglio a basso costo dalla Svizzera: perché fondi indicizzati ampi, come il domicilio incide sull’imposta alla fonte e cosa fanno i costi in 30 anni.
I numeri
Il tasso di risparmio, non lo stipendio, decide quanti anni ti servono. Una tabella dal 10% all’80% mostra 66 anni in basso e 6 in alto.
Ultima verifica: