I numeri · 3 min di lettura
Tasso di risparmio: il numero che decide quando sei libero
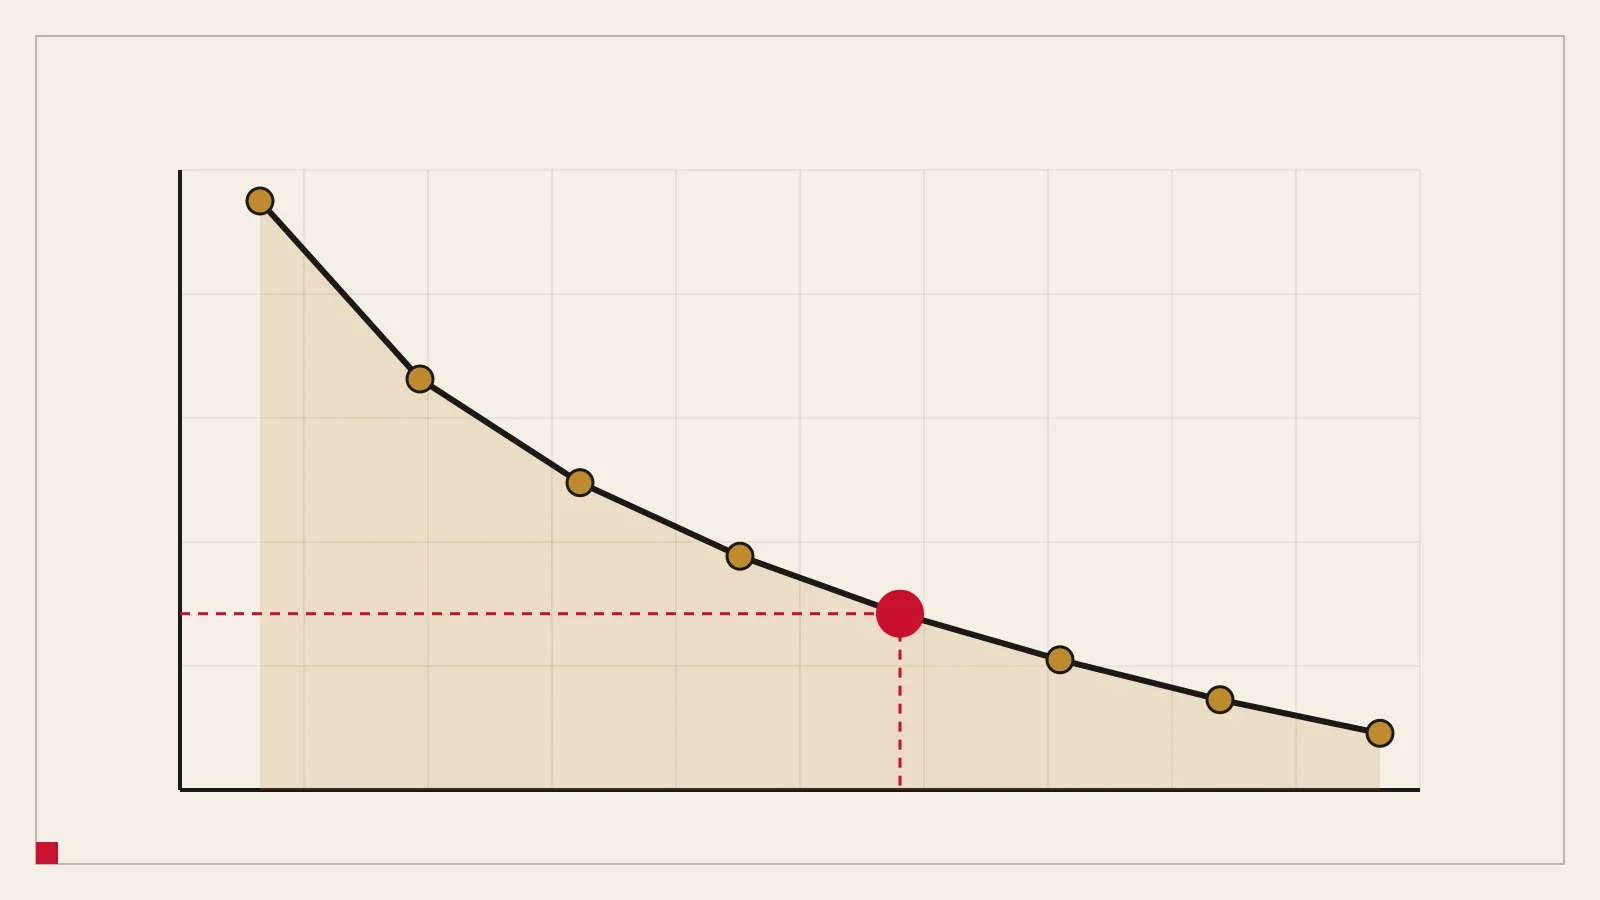
Il tasso di risparmio, non lo stipendio, decide quanti anni ti servono. Una tabella dal 10% all’80% mostra 66 anni in basso e 6 in alto.
Informazione, non consulenza finanziaria. Uso a tuo rischio. Leggi l’avvertenza completa
In breve
- Partendo da zero, risparmiare il 10% del reddito netto richiede circa 66 anni per l’indipendenza, il 50% circa 20 e il 70% circa 10.
- I primi punti di tasso di risparmio contano di più: passare dal 10% al 20% fa guadagnare 20 anni, passare dal 60% al 70% ne fa guadagnare 4,5.
- Tagliare le spese conta il doppio, perché aumenta ciò che risparmi e riduce il capitale necessario.
Il tuo tasso di risparmio è la quota del reddito netto che non spendi. È il miglior indicatore di quando potrai smettere di lavorare, e conta più del tuo stipendio. Chi guadagna molto e spende tutto resta sul tapis roulant. Chi guadagna poco ma risparmia metà ne scende.
Perché un solo numero pesa tanto
Il tasso di risparmio agisce su entrambi i lati dell’equazione. I soldi che risparmi entrano nel capitale. I soldi che non spendi riducono anche il capitale necessario, perché le tue spese in pensione sono più basse. Una sola decisione sposta entrambi i numeri.
Anni all’indipendenza, partendo da zero
La tabella presuppone che parti da niente, ottieni un rendimento reale del 3,5% dopo i costi e puoi prelevare il 3,5% all’anno. Ignora rendite e imposte: è una prima lettura, non una previsione.
| Tasso di risparmio | Anni all’indipendenza |
|---|---|
| 10% | 66,5 |
| 20% | 46,4 |
| 30% | 34,7 |
| 40% | 26,4 |
| 50% | 19,9 |
| 60% | 14,7 |
| 70% | 10,2 |
| 80% | 6,4 |
Due cose spiccano. Primo, la curva è ripida a sinistra: passare dal 10% al 20% fa guadagnare 20 anni, mentre passare dal 60% al 70% ne fa guadagnare 4,5. Secondo, nessuno arriva in fretta con il 10%. Alzare un tasso di risparmio molto basso è il miglior primo progetto.
Con le rendite svizzere e un capitale di partenza
I piani reali sono più brevi, perché parti con qualche risparmio e la cassa pensioni e l’AVS si dividono il carico più avanti. Ecco la stessa persona nel calcolatore: 30 anni, spese di CHF 4’000 al mese, CHF 20’000 di risparmi, ipotesi di base.
| Risparmi al mese | Indipendente a |
|---|---|
| CHF 1’000 | 56,8 anni |
| CHF 1’500 | 53,5 anni |
| CHF 2’000 | 50,9 anni |
| CHF 2’500 | 48,8 anni |
| CHF 3’000 | 47,2 anni |
Ogni CHF 500 in più al mese fanno guadagnare circa 1,5-3,5 anni. Le imposte sono semplificate in queste cifre. Usale per vedere la forma, poi fai i tuoi calcoli.
Come alzare il tasso
- Paga prima te stesso. Un ordine permanente il giorno dello stipendio, prima di poterlo spendere.
- Attacca le grosse spese fisse. Affitto, cassa malati e trasporti decidono di solito il tasso. Vedi ti serve meno di quanto pensi.
- Risparmia gli aumenti, non solo il reddito. Quando lo stipendio sale, versa nel capitale almeno metà dell’aumento.
- Tieni bassi i costi una volta investito. I costi erodono in silenzio il rendimento. Vedi investire in Svizzera: ETF, domicilio e costi.
Prossimo passo
Prova nel calcolatore con il tuo reddito e le tue spese. Per l’obiettivo a cui porta il tasso, leggi il tuo numero FIRE.
Prova con i tuoi numeri
Sposta il cursore del risparmio nel calcolatore e guarda cambiare la tua data di indipendenza.
Parte con
- Età 30
- Spese CHF 4000 / mese
- Risparmio CHF 2500 / mese
- Risparmiato CHF 20’000
- Reddito netto CHF 6500 / mese
Gratuito e privato. I tuoi numeri restano sul tuo dispositivo. Stime per pianificare, non consulenza. Uso a tuo rischio.
Continua a leggere
I numeri
Il tuo numero FIRE: quanto basta in Svizzera?
Moltiplica le spese annuali per 25-30 per una prima risposta, poi correggi con AVS, cassa pensioni e 3a. Una tabella in franchi e la particolarità svizzera.
Mentalità
Ti serve meno di quanto pensi: perché puntare a un numero più piccolo
CHF 1’000 in meno di spese al mese possono anticipare di anni la tua indipendenza. Dove vanno davvero i soldi e come tagliare senza sentirti più povero.
Investire
Investire in Svizzera: ETF ampi, domicilio e costi
Un portafoglio a basso costo dalla Svizzera: perché fondi indicizzati ampi, come il domicilio incide sull’imposta alla fonte e cosa fanno i costi in 30 anni.
Basi del FIRE
Che cos’è FIRE e funziona in Svizzera?
FIRE significa costruire un capitale che copra le tue spese, così il lavoro diventa facoltativo. Come funziona in Svizzera, cosa aiuta e cosa complica.