Schweizer Vorsorge · 3 Min. Lesezeit
AHV bei früher Pensionierung: so vermeidest du Lücken in der Rente
Wer mit 45 aufhört zu arbeiten, kann seine AHV-Rente lebenslang schmälern. Wie Beitragsjahre zählen, was Nichterwerbstätige zahlen und wie du die Lücke schliesst.
Bildung, keine Finanzberatung. Nutzung auf eigenes Risiko. Vollständigen Haftungsausschluss lesen
Kurz gesagt
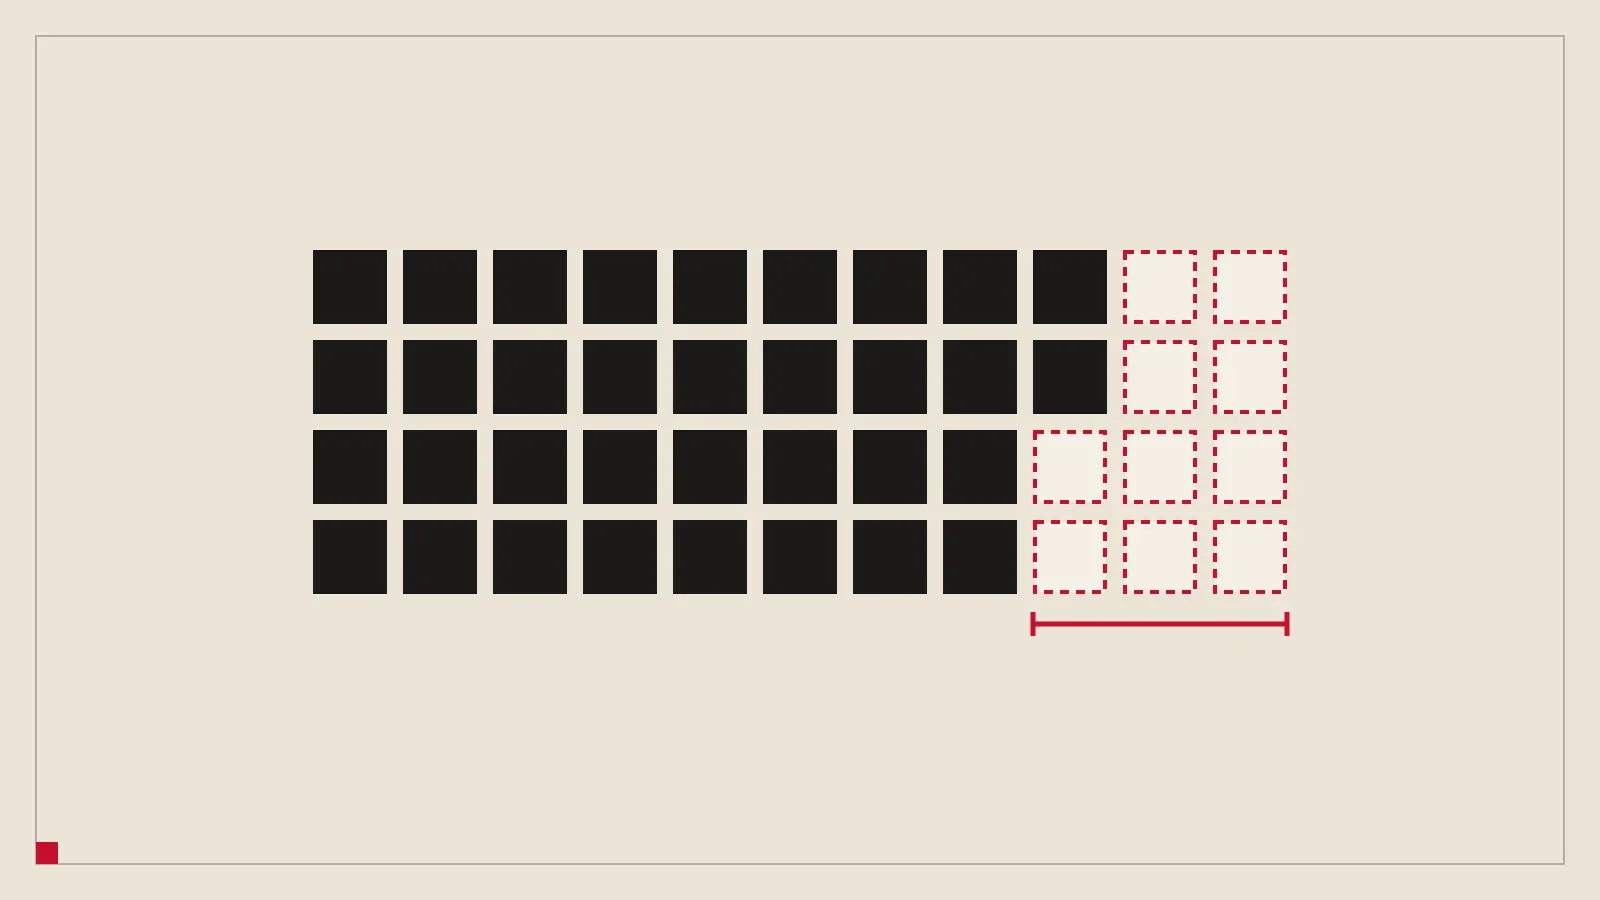
- Für eine volle AHV-Rente braucht es 44 Beitragsjahre, und jedes fehlende Jahr kürzt sie lebenslang um etwa 2,3 %.
- Wer nicht mehr arbeitet, schuldet AHV-Beiträge als Nichterwerbstätige, ausser der erwerbstätige Ehepartner zahlt genug.
- Ein paar tausend Franken pro Jahr für die Lücken kosten meist weniger als die Rente, die du verlierst. Plane sie im Budget ein.
Die AHV-Rente ist der Teil deiner Altersvorsorge, der lebenslang bezahlt und mit der Zeit angepasst wird. Viele Frühpensionierte vergessen eines: Sie hängt von Beitragsjahren ab, und mit dem Ende der Arbeit enden auch diese, wenn du nichts unternimmst.
Wie die Rente aufgebaut ist
Für eine volle Rente braucht es 44 Beitragsjahre, gezählt ab Alter 21 bis zum Referenzalter. Jedes fehlende Jahr kürzt die Rente um 1/44, also etwa 2,3 %, für den Rest deines Lebens. Die maximale volle Rente einer alleinstehenden Person beträgt rund CHF 2’520 im Monat, vor der 13. Rente, die im Dezember 2026 beginnt. Deine tatsächliche Rente hängt zudem vom durchschnittlichen Einkommen deines Berufslebens ab.
Beispiel Jemand hört mit 45 nach 24 Beitragsjahren auf und zahlt in den folgenden 20 Jahren nichts. Die Rente beträgt 24/44 des vollen Betrags, etwa CHF 1’375 im Monat statt CHF 2’520. Das sind CHF 1’145 im Monat oder rund CHF 13’700 im Jahr, die lebenslang fehlen.
Beiträge schuldest du trotzdem
Wer die Erwerbsarbeit aufgibt, ist weiterhin AHV-pflichtig. Personen ohne Erwerbseinkommen zahlen als Nichterwerbstätige bis zum Referenzalter. Der Betrag hängt vom Vermögen und von allfälligem Renteneinkommen ab. Er beginnt bei etwa CHF 530 im Jahr und steigt auf höchstens rund CHF 26’500. Eine verheiratete Person ohne Erwerbstätigkeit kann befreit sein, wenn der Ehepartner mindestens das Doppelte des Mindestbeitrags zahlt.
Grundlage ist dein Reinvermögen plus das 20-Fache deines jährlichen Renteneinkommens. Der Jahresbeitrag nach der offiziellen Tabelle 2026 (die Ausgleichskasse rechnet einen kleinen Verwaltungskostenbeitrag dazu):
| Reinvermögen | Jahresbeitrag |
|---|---|
| CHF 250’000 | etwa CHF 530 |
| CHF 500’000 | etwa CHF 950 |
| CHF 1’000’000 | etwa CHF 2’000 |
| CHF 2’000’000 | etwa CHF 4’400 |
| CHF 3’000’000 | etwa CHF 7’600 |
Lohnt sich das Zahlen?
Meist ja. Ein Jahr der Maximalrente beträgt rund CHF 33’000, inklusive der 13. AHV-Rente ab Dezember 2026. Ein fehlendes Jahr kostet etwa CHF 740 im Jahr, lebenslang. Ein Beitrag von CHF 2’000 ist nach etwa drei Rentenjahren zurückbezahlt, und eine Rente läuft jahrzehntelang. Bei sehr grossem Vermögen kippt die Rechnung, also rechne mit deinen eigenen Zahlen und verlange bei deiner Ausgleichskasse den Kontoauszug, er ist kostenlos.
Früh oder spät beziehen
Du kannst die AHV ein oder zwei Jahre vor dem Referenzalter beziehen, mit einer lebenslangen Kürzung von etwa 6,8 % pro Vorbezugsjahr (für einige Frauen der Übergangsgeneration weniger). Du kannst sie auch aufschieben und erhältst einen Zuschlag. Bei einem Plan mit früher Pensionierung lohnt sich der Vorbezug selten: Du verzichtest auf einen grossen, dauerhaften Teil eines teuerungsangepassten Einkommens.
Was du tun kannst
- Verlange bei deiner Ausgleichskasse den Auszug deines Beitragskontos.
- Zähle die Jahre, die dir fehlen, wenn du im Zielalter aufhörst.
- Plane den Nichterwerbstätigenbeitrag als fixe Jahreskosten ein und nimm ihn in deine Ausgaben auf.
- Prüfe jedes Jahr neu, denn Regeln und Beträge ändern sich.
Die AHV ist eine der drei Säulen. Die beiden anderen haben eigene Zugangsregeln: siehe Säule 3a für Frühpensionierte und deine Pensionskasse vor 65. Zu den steuerlichen Folgen siehe Steuern bei früher Pensionierung.
Nächster Schritt
Lege im Rechner ein Zielalter fest und sieh, wie die AHV das Vermögen senkt, das du aufbauen musst.
Probiere es mit deinen Zahlen
Gib im Rechner ein Zielalter ein und sieh, wie es mit deiner AHV-Rente zusammenspielt.
Startet mit
- Alter 40
- Ausgaben CHF 4’000 / Monat
- Sparen CHF 2’500 / Monat
- Erspartes CHF 350’000
- Pension mit 55
Kostenlos und privat. Deine Zahlen bleiben auf deinem Gerät. Schätzungen zur Planung, keine Beratung. Nutzung auf eigenes Risiko.
Weiterlesen
Schweizer Vorsorge
Die drei Säulen bei einer Frühpensionierung
AHV, Pensionskasse und Säule 3a: was jede zahlt, wann du darauf zugreifen kannst und was das bedeutet, wenn du vor 65 aufhörst zu arbeiten.
Schweizer Vorsorge
Säule 3a für Frühpensionierte: Steuern sparen jetzt, Brücke später
Die Säule 3a senkt deine Steuerrechnung im Berufsleben und ist fünf Jahre vor 65 zugänglich. Wie du mehrere Konten nutzt, wann du beziehst und welche Limiten gelten.
Schweizer Vorsorge
Deine Pensionskasse vor 65: Rente, Kapital oder liegen lassen
Was du mit dem Geld der zweiten Säule tun kannst, wenn du früh aufhörst: Frühpensionierung, Freizügigkeitskonto, Kapitalbezug sowie Steuern und Risiken.
Steuern und Versicherung
Steuern bei früher Pensionierung: Kanton, Kapital und Vermögen
Was du zahlst, wenn du in der Schweiz von Ersparnissen lebst: Einkommens-, Vermögens- und Bezugssteuern, warum der Kanton zählt und welche Hebel wirklich wirken.