Mentalità · 3 min di lettura
Affitto a vita, morire a zero: spendere i propri soldi di proposito
La maggior parte dei risparmiatori finisce la vita con molto più del necessario. Perché spendere di proposito può finanziare più vita, e i rischi che frenano.
Informazione, non consulenza finanziaria. Uso a tuo rischio. Leggi l’avvertenza completa
In breve
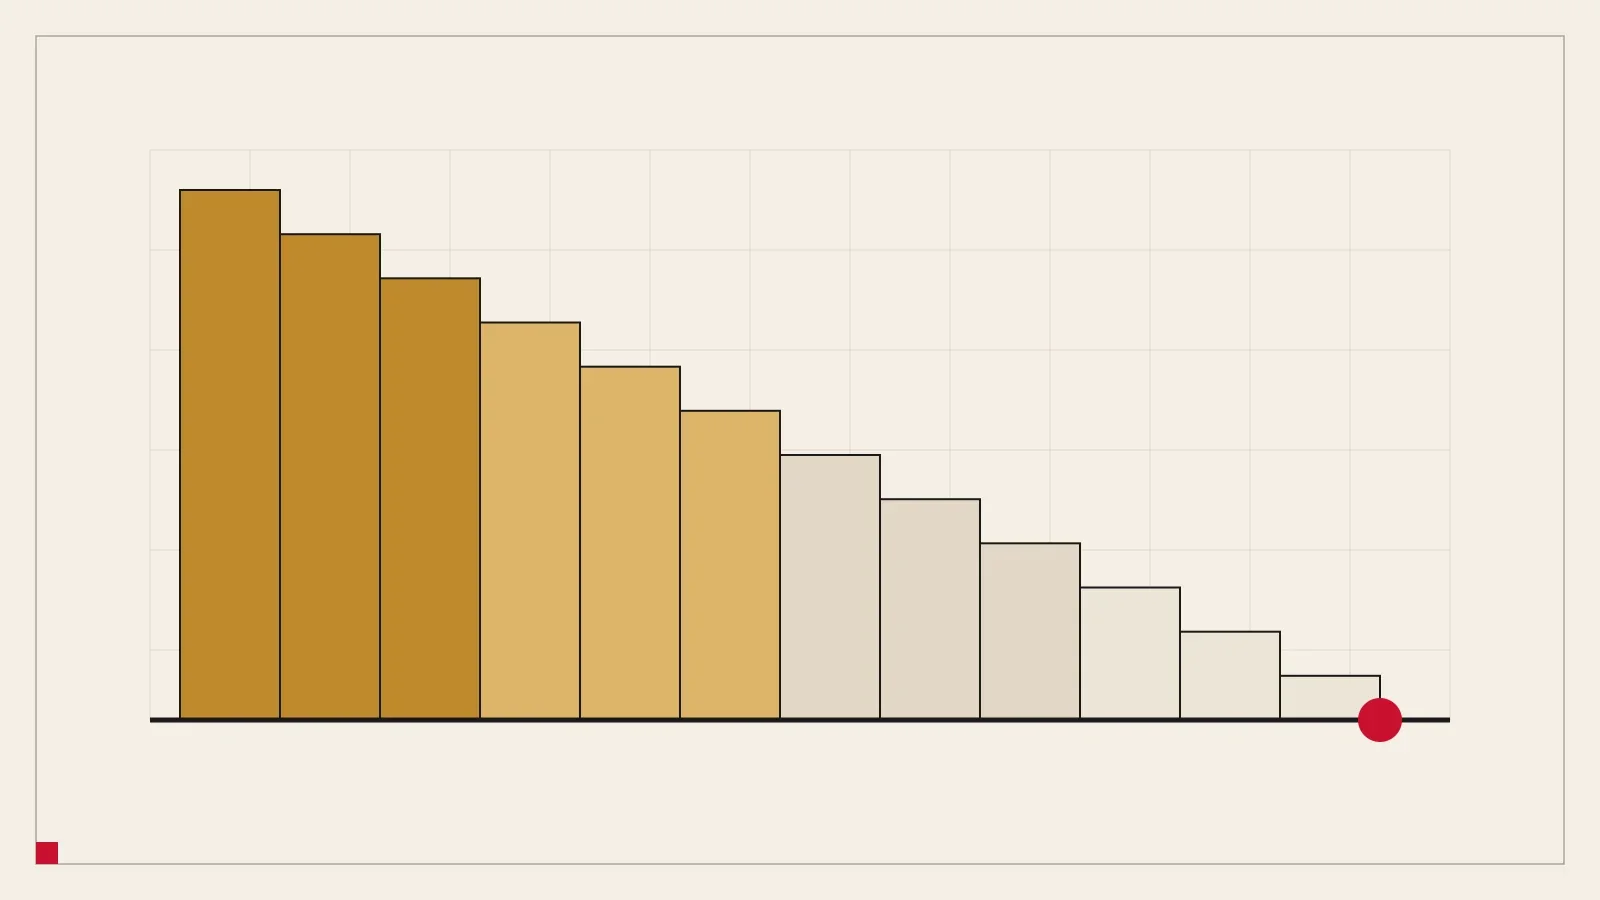
- Una regola di prelievo fissa lascia di solito la maggior parte del capitale non speso: hai risparmiato per denaro che non userai mai.
- Su CHF 1’000’000 a 65 anni, spendere il capitale in 30 anni con un rendimento reale del 2% permette circa CHF 44’650 all’anno, contro CHF 35’000 con una regola del 3,5%.
- Spendi a strati: le rendite a vita coprono l’essenziale, il capitale si spende di proposito e una riserva copre longevità e cure.
Risparmiare per decenni crea un’abitudine difficile da spegnere. Molti che raggiungono l’indipendenza continuano a risparmiare e finiscono la vita con la maggior parte del capitale. L’idea di morire a zero, resa popolare da Bill Perkins nel suo libro del 2020, pone un’altra domanda: a cosa serve tutto quel denaro?
L’aritmetica dello spendere il capitale
Supponiamo che a 65 anni tu abbia CHF 1’000’000 e voglia che durino fino a 95 anni, cioè 30 anni. Confronta tre approcci.
| Approccio | Spesa annua | Cosa resta a 95 anni |
|---|---|---|
| Regola fissa del 3,5% | CHF 35’000 | La maggior parte del capitale |
| Regola fissa del 4% | CHF 40’000 | Spesso una parte grande |
| Spendere con rendimento reale del 2% | CHF 44’650 | Zero |
| Spendere con rendimento reale del 3% | CHF 51’019 | Zero |
Spendere il capitale ti dà circa CHF 10’000 in più all’anno, dallo stesso capitale. La differenza è il prezzo dell’insistere nel lasciarne intatta la maggior parte. Una regola fissa è costruita per la sicurezza, non per l’uso.
Il rischio che frena le persone
Il motivo per non arrivare a zero è semplice: non conosci la data. Se pianifichi fino a 95 anni e ne vivi 100, i soldi finiscono, e dipendi solo dall’AVS. Un buon piano separa il denaro che non deve mai finire dal denaro che puoi spendere.
Spendere a strati
- Primo strato: il reddito a vita. L’AVS e un’eventuale rendita della cassa pensioni coprono l’essenziale a vita. Vedi i tre pilastri.
- Secondo strato: il capitale. Spendilo di proposito su un orizzonte fisso, con un prelievo che sale man mano che l’orizzonte si accorcia. Verifica il tasso ogni anno. Vedi la regola del 4% e perché il 3,5% è più prudente.
- Terzo strato: la riserva. Tieni una somma separata per i costi di cura, un picco di spesa in tarda età o una vita lunga. Può essere la tua casa o una parte del capitale.
A 85 anni rivedi il piano. Se sei in salute e il capitale è grande, puoi spendere di più. Se no, hai la riserva.
Affittare e «affitto a vita»
Una casa è insieme un luogo in cui vivere e una riserva di capitale. Affittare invece di possedere mantiene il capitale liquido e investito, quindi spendibile. Il rischio è che l’affitto salga più in fretta del tuo reddito. In Svizzera gli inquilini sono ben protetti, il che aiuta. Il confronto è in affittare o comprare.
Gestire il rischio
Il pericolo principale dello spendere il capitale è una partenza sbagliata. Vedi il rischio di sequenza. Puoi ridurlo spendendo più lentamente nei primi anni, tenendo un cuscinetto o prendendo una rendita vitalizia per una parte del capitale.
Donare prima
Se vuoi lasciare qualcosa, donare in vita aiuta spesso più che lasciare alla morte. Un regalo ai figli a 40 anni può finanziare un acconto quando serve, mentre la stessa somma a 70 arriva tardi. Parla con un consulente dell’aspetto legale e fiscale prima di agire.
Per la mentalità dietro tutto questo, leggi ti serve meno di quanto pensi.
Prossimo passo
Apri il calcolatore, pianifica fino a 95 anni e guarda cosa puoi spendere.
Prova con i tuoi numeri
Imposta un orizzonte di pianificazione a 95 anni nel calcolatore e guarda quanto puoi spendere ogni mese.
Parte con
- Età 55
- Spese CHF 4500 / mese
- Risparmio CHF 1000 / mese
- Risparmiato CHF 900’000
- Cassa pensioni CHF 300’000
Gratuito e privato. I tuoi numeri restano sul tuo dispositivo. Stime per pianificare, non consulenza. Uso a tuo rischio.
Continua a leggere
Mentalità
Ti serve meno di quanto pensi: perché puntare a un numero più piccolo
CHF 1’000 in meno di spese al mese possono anticipare di anni la tua indipendenza. Dove vanno davvero i soldi e come tagliare senza sentirti più povero.
I numeri
La regola del 4% e perché il 3,5% è più prudente in Svizzera
La regola del 4% nasce da dati USA su 30 anni. Chi va in pensione presto ha un orizzonte più lungo, quindi il 3,5% è più prudente. Cosa dice la regola e cosa no.
Investire
Rischio di sequenza: perché i primi dieci anni di pensione decidono
Due pensionati, lo stesso rendimento medio e risultati molto diversi. Come l’ordine dei rendimenti può rompere un piano e cosa si può fare.
Abitazione
Affittare o comprare per la pensione anticipata in Svizzera
Possedere casa può ridurre le spese in pensione o bloccare il denaro che ti serve. Come confrontare, con un esempio per un appartamento da CHF 1,2 milioni.