Les chiffres · 3 min de lecture
Taux d’épargne : le chiffre qui décide de votre liberté
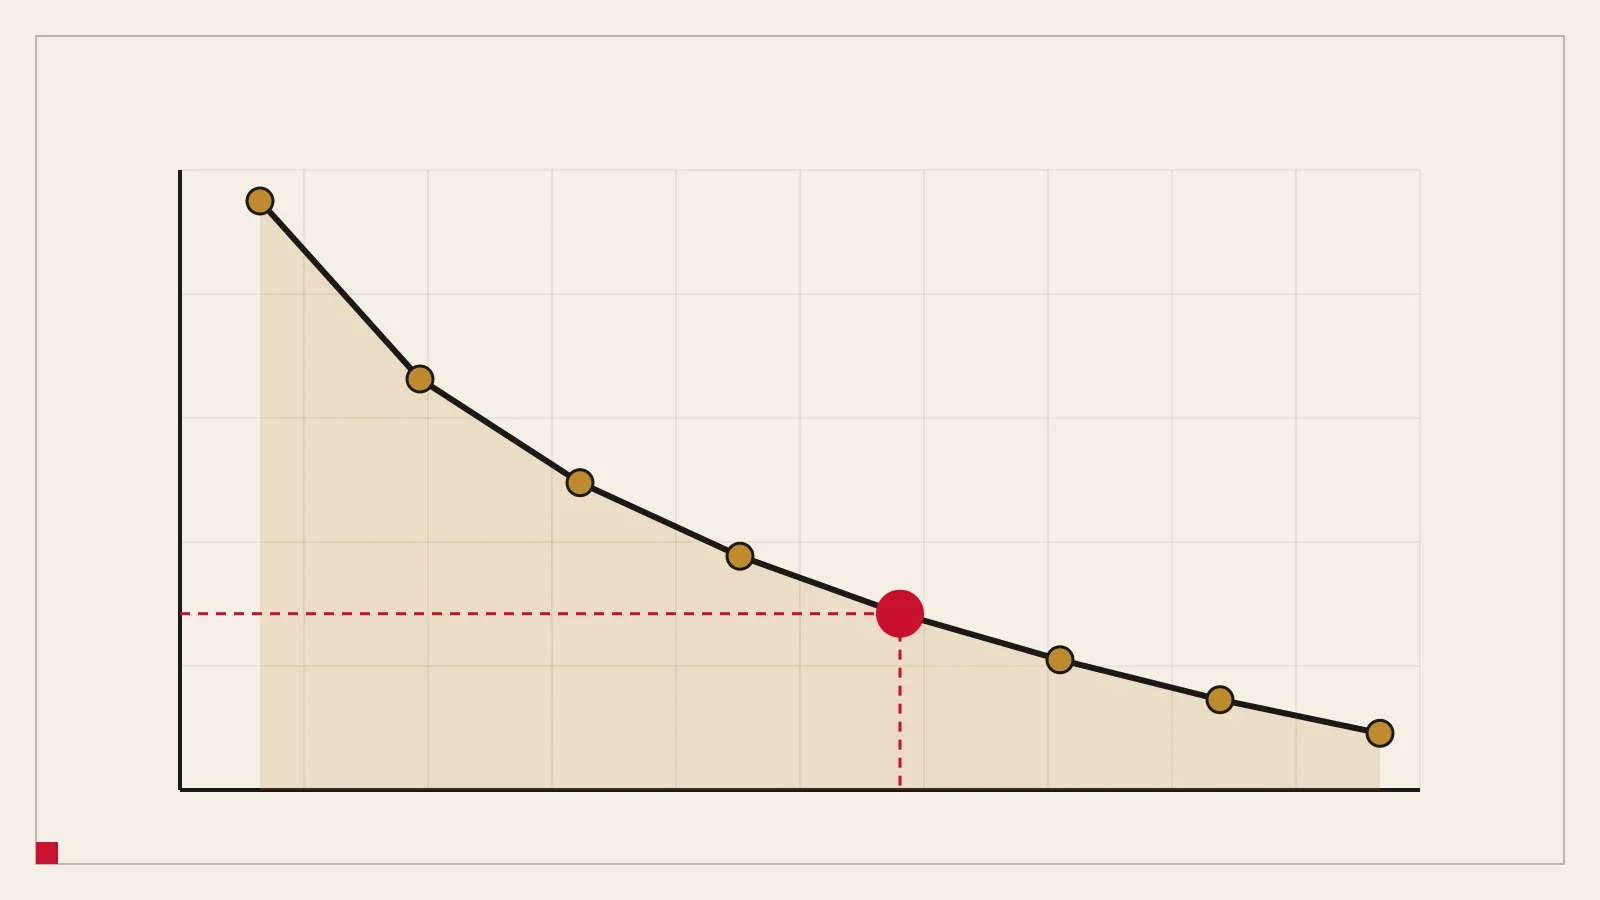
Votre taux d’épargne, et non votre salaire, décide du nombre d’années. Un tableau de 10 % à 80 % donne 66 ans en bas de l’échelle et 6 ans en haut.
Information, pas de conseil financier. Utilisation à vos propres risques. Lire l’avertissement complet
En bref
- En partant de zéro, épargner 10 % du revenu net demande environ 66 ans pour atteindre l’indépendance, 50 % environ 20 ans et 70 % environ 10 ans.
- Les premiers points de taux d’épargne comptent le plus : passer de 10 % à 20 % fait gagner 20 ans, passer de 60 % à 70 % en fait gagner 4,5.
- Réduire les dépenses compte double, car cela augmente ce que vous épargnez et diminue le capital nécessaire.
Votre taux d’épargne est la part de votre revenu net que vous ne dépensez pas. C’est le meilleur indicateur de la date à laquelle vous pourrez arrêter de travailler, et il compte plus que votre salaire. Un gros salaire qui dépense tout reste dans la roue. Un salaire modeste qui épargne la moitié en sort.
Pourquoi un seul chiffre pèse autant
Le taux d’épargne agit des deux côtés de l’équation. L’argent épargné entre dans le capital. L’argent non dépensé réduit aussi le capital nécessaire, puisque vos dépenses de retraite sont plus basses. Une seule décision déplace les deux chiffres.
Années jusqu’à l’indépendance, à partir de zéro
Le tableau suppose que vous partez de rien, obtenez un rendement réel de 3,5 % après frais et pouvez retirer 3,5 % par an. Il ignore les rentes et les impôts : c’est une première lecture, pas une prévision.
| Taux d’épargne | Années jusqu’à l’indépendance |
|---|---|
| 10 % | 66,5 |
| 20 % | 46,4 |
| 30 % | 34,7 |
| 40 % | 26,4 |
| 50 % | 19,9 |
| 60 % | 14,7 |
| 70 % | 10,2 |
| 80 % | 6,4 |
Deux choses ressortent. D’abord, la courbe est raide à gauche : passer de 10 % à 20 % fait gagner 20 ans, passer de 60 % à 70 % en fait gagner 4,5. Ensuite, personne n’arrive vite à 10 %. Relever un taux d’épargne très bas est le meilleur premier chantier.
Avec les rentes suisses et un capital de départ
Les vrais plans sont plus courts, parce que vous partez avec un peu d’épargne et que la caisse de pension et l’AVS partagent la charge plus tard. Voici la même personne dans le calculateur : 30 ans, dépenses de CHF 4 000 par mois, CHF 20 000 d’épargne, hypothèses par défaut.
| Épargne par mois | Indépendant à l’âge de |
|---|---|
| CHF 1 000 | 56,8 |
| CHF 1 500 | 53,5 |
| CHF 2 000 | 50,9 |
| CHF 2 500 | 48,8 |
| CHF 3 000 | 47,2 |
Chaque tranche de CHF 500 par mois fait gagner environ 1,5 à 3,5 ans. Les impôts sont simplifiés dans ces chiffres. Servez-vous-en pour voir la forme, puis faites vos propres calculs.
Comment relever le taux
- Payez-vous en premier. Un ordre permanent le jour de la paie, avant de pouvoir le dépenser.
- Attaquez les grosses charges fixes. Le loyer, l’assurance maladie et les transports décident en général du taux. Voir il vous faut moins que vous ne pensez.
- Épargnez les augmentations, pas seulement le revenu. Quand votre salaire monte, versez au moins la moitié de la hausse dans le capital.
- Gardez des frais bas une fois investi. Les frais rognent discrètement votre rendement. Voir investir en Suisse : ETF, domicile et frais.
Prochaine étape
Essayez dans le calculateur avec votre propre revenu et vos dépenses. Pour l’objectif auquel mène ce taux, lisez votre nombre FIRE.
Essayez avec vos chiffres
Déplacez le curseur d’épargne dans le calculateur et regardez votre date d’indépendance bouger.
Démarre avec
- Âge 30
- Dépenses CHF 4 000 / mois
- Épargne CHF 2 500 / mois
- Épargné CHF 20 000
- Revenu net CHF 6 500 / mois
Gratuit et privé. Vos chiffres restent sur votre appareil. Estimations pour planifier, pas un conseil. Utilisation à vos propres risques.
À lire ensuite
Les chiffres
Votre nombre FIRE : combien faut-il en Suisse ?
Multipliez vos dépenses annuelles par 25 à 30 pour une première réponse, puis ajustez avec l’AVS, la caisse de pension et le 3a. Un tableau en francs.
État d’esprit
Il vous faut moins que vous ne pensez : un nombre plus petit
CHF 1 000 de moins par mois peuvent avancer votre indépendance de plusieurs années. Où va l’argent, et comment couper sans se sentir plus pauvre.
Investir
Investir en Suisse : ETF larges, domicile et frais
Un portefeuille à bas coût depuis la Suisse : pourquoi des fonds indiciels larges, l’effet du domicile sur l’impôt à la source et celui des frais sur 30 ans.
Bases du FIRE
Qu’est-ce que FIRE, et est-ce que ça marche en Suisse ?
FIRE consiste à bâtir un capital qui couvre vos dépenses pour que le travail devienne facultatif. Comment ça marche en Suisse, ce qui aide et ce qui complique.