Investir
Risque de séquence : les dix premières années décident
Deux retraités, le même rendement moyen, des résultats très différents. Comment l’ordre des rendements peut casser un plan et comment s’en protéger.
Le taux de retrait est la part de l’épargne dépensée la première année. Quelques mauvaises premières années peuvent compter plus que le rendement moyen.
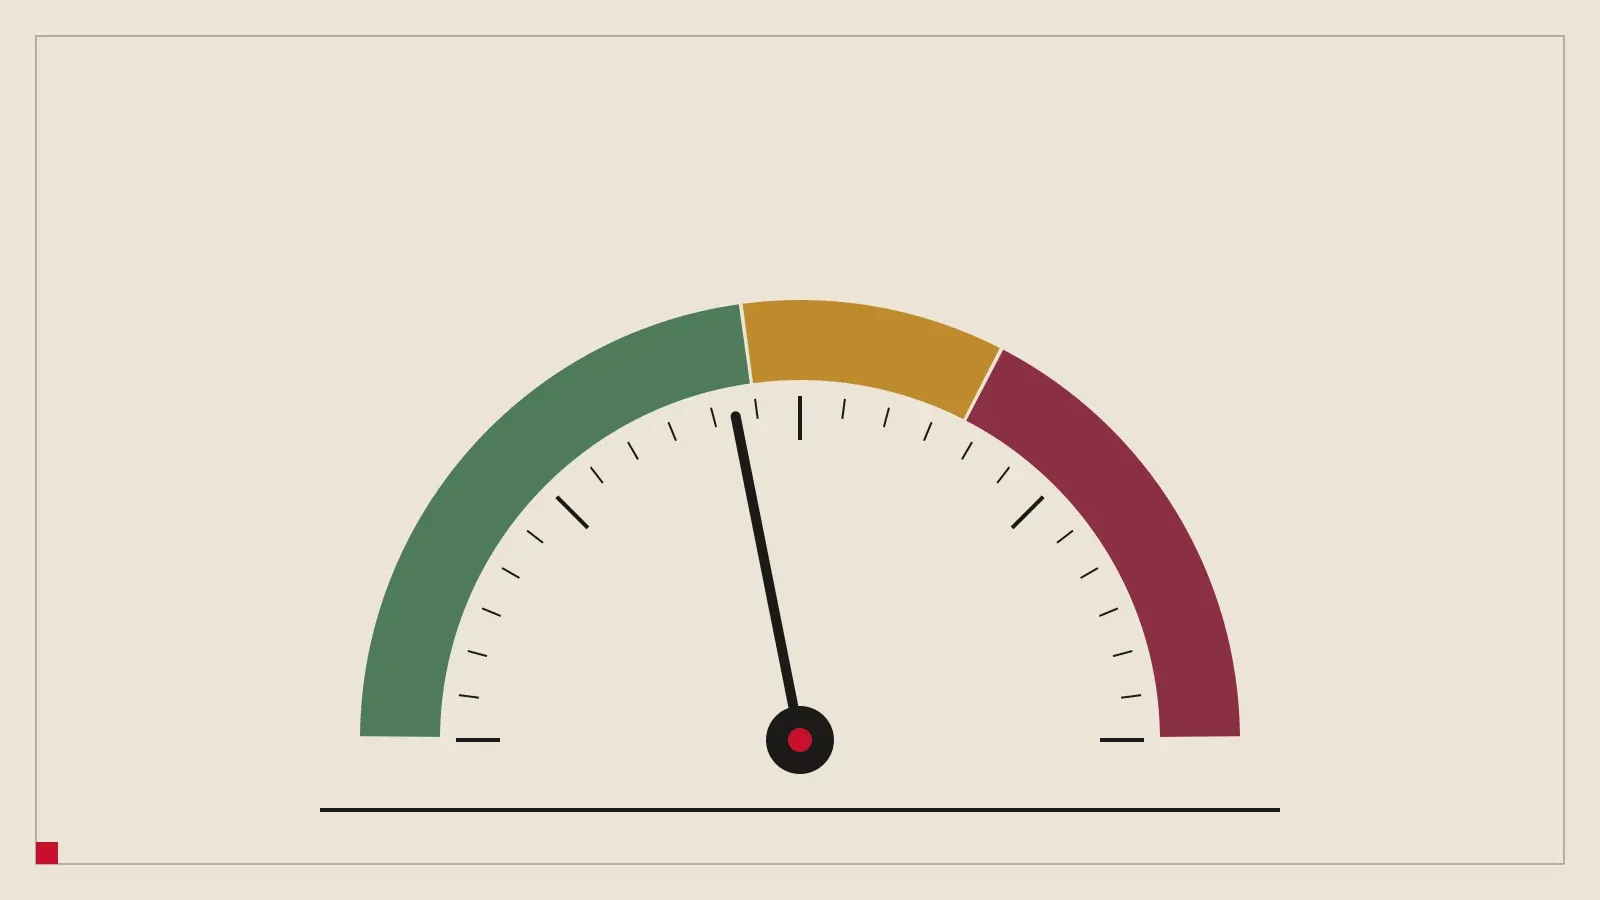
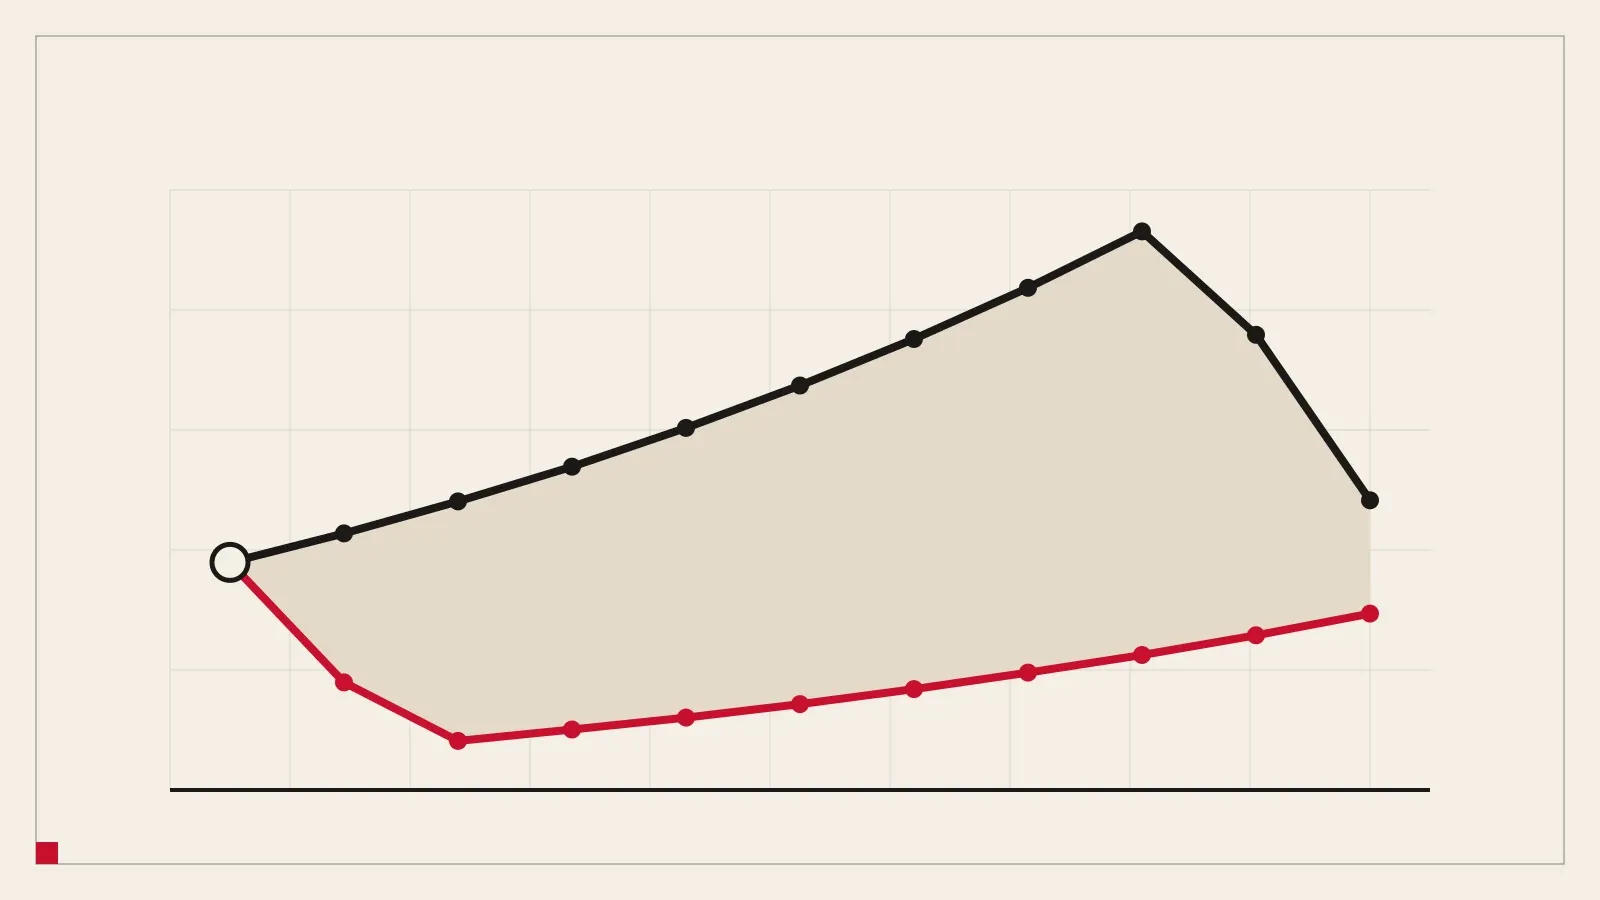
En retirant CHF 40 000 / an par an, des rendements réguliers feraient encore croître votre épargne. Après un mauvais départ (deux ans à −20 %), elle dure environ Plus de 100 ans.
Utiliser dans votre plan complet →Estimations pour planifier, pas un conseil. Utilisation à vos propres risques. Lire l’avertissement complet
Chaque année, vous retirez le même montant en francs d’aujourd’hui, puis le reste rapporte le rendement réel. L’outil compte les années jusqu’à épuisement :
L’écart entre les deux, c’est le risque de séquence. Pourquoi nous conseillons 3,5 % pour une longue retraite anticipée : voir la règle des 4 %.
Pour comparer
Rendements réels d’indices, avant inflation et frais. Notre hypothèse par défaut pour les actions est de 8,0% par an ; les deux dernières décennies ont été plus fortes, avec une chute de 67 % en francs.
| Indice | Période | Monnaie | Par an |
|---|---|---|---|
| S&P 500dividendes inclus | 2006–2025 | USD | 10,9% |
| MSCI Worldhors dividendes (ajoutez environ 2 %) | Oct 2016–Sep 2026 | CHF | 9,4% |
| Swiss equitiesdividendes inclus | 2009–2025 | CHF | 8,5% |
Les rendements passés ne préjugent pas des rendements futurs. Sources : chartrow.com, msci.com, pictet.com. Tester ces rendements dans le calculateur →
La règle des 4 % vient de données américaines sur des retraites de 30 ans. Un retraité anticipé a besoin de 40 ans ou plus : 3 à 3,5 % offre plus de marge. Lisez notre article sur la règle des 4 %.
Deux années à −20 % juste après l’arrêt, puis des années de rattrapage avec la même moyenne sur 10 ans. Cela montre le risque de séquence : les pertes en début de retraite font le plus de dégâts, car vous vendez bas pour vivre.
Oui. Tout est en francs d’aujourd’hui : le montant annuel garde son pouvoir d’achat.
Investir
Deux retraités, le même rendement moyen, des résultats très différents. Comment l’ordre des rendements peut casser un plan et comment s’en protéger.
Les chiffres
La règle des 4 % vient de données américaines sur 30 ans. Pour un horizon plus long, 3,5 % est un départ plus prudent. Ce que la règle dit et ne dit pas.
Dernière vérification: