Investire
Rischio di sequenza: perché i primi dieci anni di pensione decidono
Due pensionati, lo stesso rendimento medio e risultati molto diversi. Come l’ordine dei rendimenti può rompere un piano e cosa si può fare.
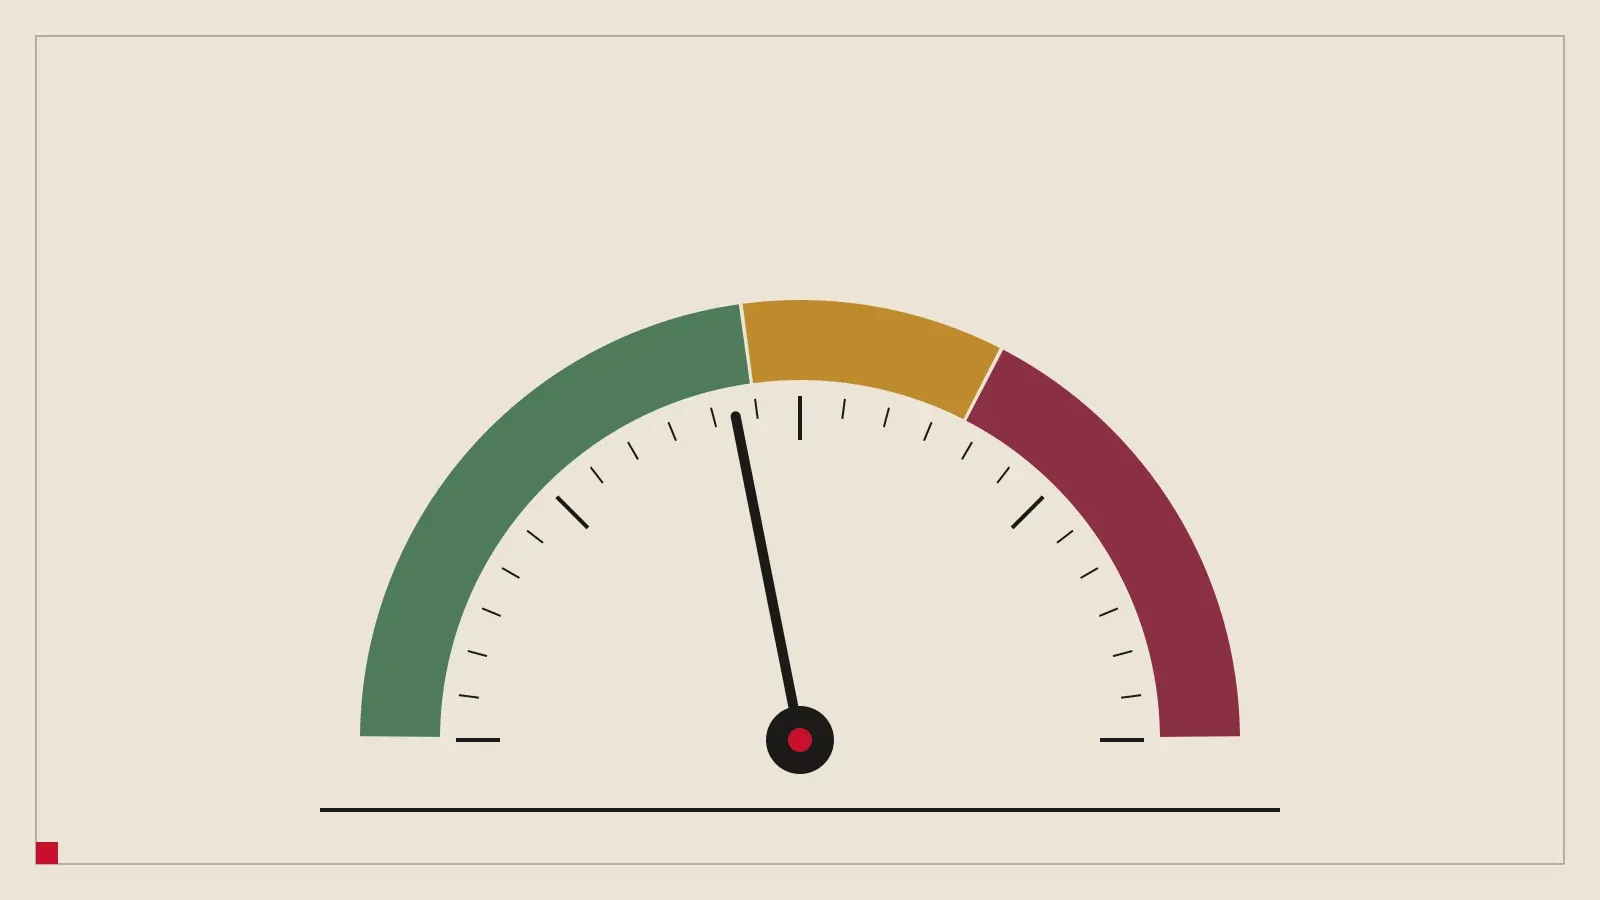
Il tasso di prelievo è la quota del patrimonio che spendi il primo anno. Qualche anno iniziale negativo può contare più del rendimento medio.
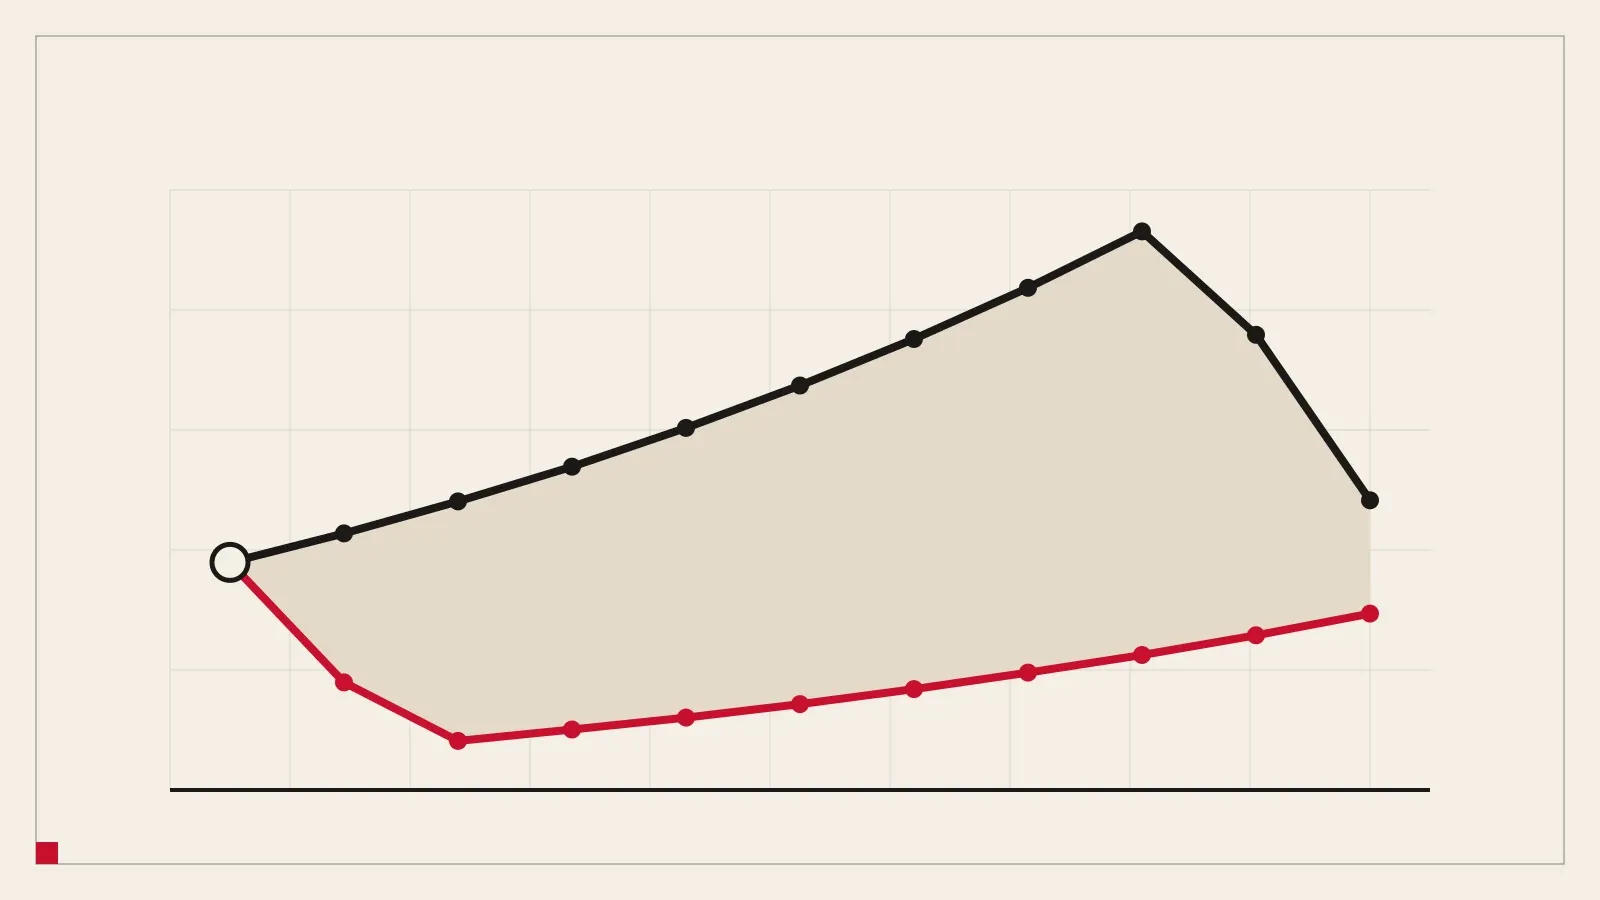
Prelevando CHF 40’000 / anno all’anno, con rendimenti regolari il patrimonio continuerebbe a crescere. Dopo un brutto inizio (due anni a −20 %) dura circa Oltre 100 anni.
Usa nel piano completo →Stime per pianificare, non consulenza. Uso a tuo rischio. Leggi l’avvertenza completa
Ogni anno prelevi lo stesso importo in franchi di oggi, poi il resto rende il rendimento reale. Lo strumento conta gli anni finché i soldi finiscono:
La differenza tra le due è il rischio di sequenza. Perché consigliamo il 3,5 % per una lunga pensione anticipata: vedi la regola del 4 %.
Per confronto
Rendimenti reali degli indici, prima dell’inflazione e dei costi. Il nostro valore predefinito per le azioni è 8.0% all’anno; gli ultimi vent’anni sono stati migliori, e hanno incluso un calo del 67 % in franchi.
| Indice | Periodo | Valuta | All’anno |
|---|---|---|---|
| S&P 500con dividendi | 2006–2025 | USD | 10.9% |
| MSCI Worldsenza dividendi (aggiungi circa il 2 %) | Oct 2016–Sep 2026 | CHF | 9.4% |
| Swiss equitiescon dividendi | 2009–2025 | CHF | 8.5% |
I rendimenti passati non predicono quelli futuri. Fonti: chartrow.com, msci.com, pictet.com. Prova questi rendimenti nel calcolatore →
La regola del 4 % nasce da dati USA su pensioni di 30 anni. Chi smette presto ha bisogno di 40 anni o più: il 3-3,5 % dà più margine. Leggi il nostro articolo sulla regola del 4 %.
Due anni a −20 % subito dopo aver smesso, poi anni di recupero con la stessa media su 10 anni. Mostra il rischio di sequenza: le perdite all’inizio della pensione fanno più danni, perché vendi in basso per vivere.
Sì. Tutto è in franchi di oggi: l’importo annuo mantiene il potere d’acquisto.
Investire
Due pensionati, lo stesso rendimento medio e risultati molto diversi. Come l’ordine dei rendimenti può rompere un piano e cosa si può fare.
I numeri
La regola del 4% nasce da dati USA su 30 anni. Chi va in pensione presto ha un orizzonte più lungo, quindi il 3,5% è più prudente. Cosa dice la regola e cosa no.
Ultima verifica: